すっかり秋らしくなってきましたね🍂
読書の秋、スポーツの秋、食欲の秋、ハロウィーン🎃秋は楽しいこと盛り沢山!
それでは、10月のスケジュール【税務・財務編】を確認していきましょう!
★11月2日(月)まで★
■8月決算法人の確定申告・納付
法人税、消費税、法人事業税、法人住民税の申告・納付が必要です。
【2割特例が終了となり、個人事業者のみ3割特例がスタート】
これまで、インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった事業者には、売上税額の2割の消費税を納付すればよい「2割特例」の適用が可能でした。この特例の適用可能期間は、令和8年9月30日までの日の属する課税期間までです。個人事業者については令和9年分以降、法人事業者については令和8年10月1日以後の属する課税期間については、2割特例を適用できません。
もっとも、個人事業者については、新たに導入された、3割特例の適用が可能です。法人事業者については、一般課税か簡易課税を選択することになります。
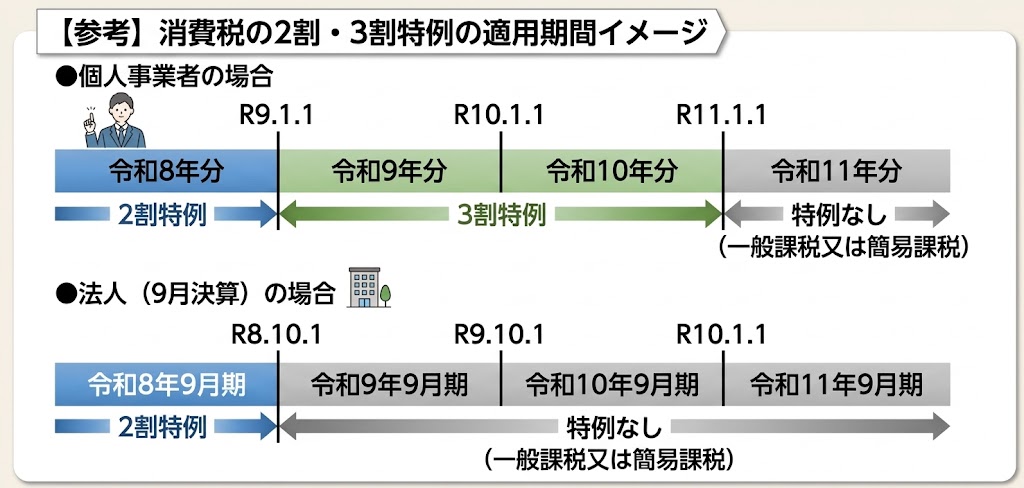
※国税庁のHPを参考に作成
◆個人事業者は令和8年分の申告まで、3月決算法人は令和9年3月期まで適用可能。
2割特例を適用した翌課税期間から簡易課税へ移行する場合は、特例により、翌課税期間の確定申告期限までに「消費税簡易課税制度選択届出書」を提出すれば適用可能ですので、提出をお忘れなく。
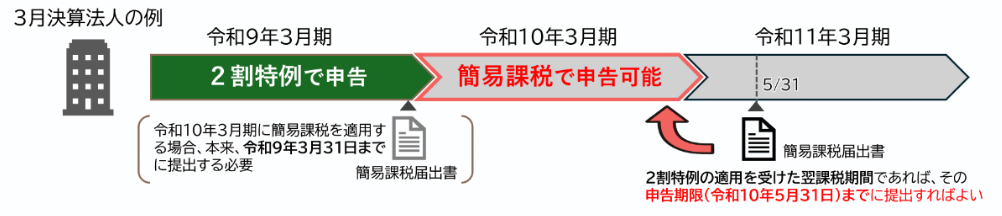
※国税庁のHPより参照
また、インボイス発行事業者以外の者から行った課税仕入れについて、その一定割合を仕入税額控除できる経過措置についても、適用期限を2年間延長したうえで以下のとおり控除可能割合が見直されました。
令和8年10月1日以後に始まる課税期間から適用され、段階的に7・5・3割控除となります。
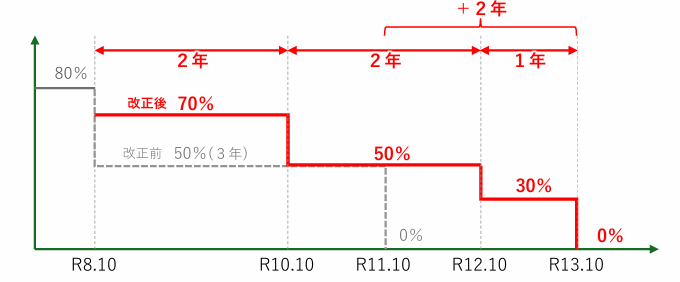
※国税庁HPより参照
一の免税事業者からの年間仕入れ額が1億円を超える場合、1億円を超えた分についてはこの控除が使えなくなります。改正前の上限は「10億円」でしたが、「1億円」へ引き下げられました。
詳しくは↓こちら↓の国税庁のHPをご確認ください。